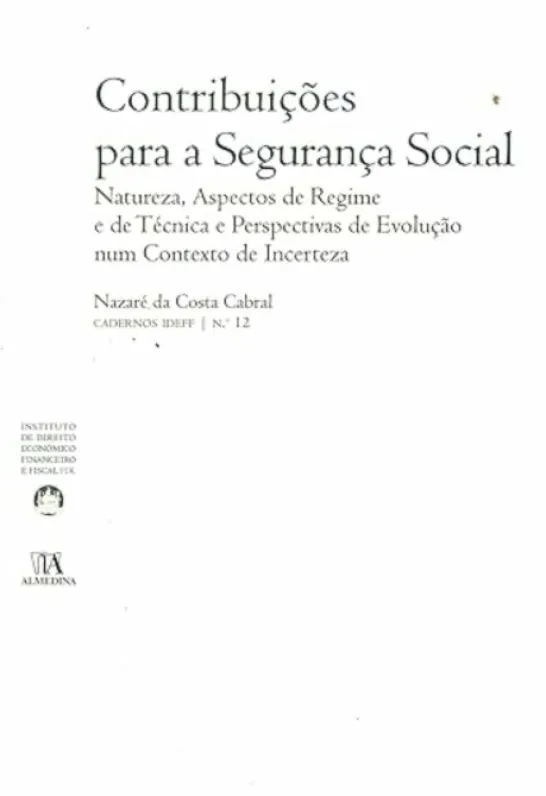
Contribuições para a Segurança Social – Natureza, Aspectos de Regime e de Técnica e Perspectivas de Evolução num Contexto de Incerteza (N.º 12 da Colecção)
Original price was: €18.70.€14.36Current price is: €14.36.
Índice
Capítulo I – Enquadramento das Contribuições para a Segurança Social e Sua Definição
1 – Enquadramento económico-financeiro: as contribuições sociais como fonte de financiamento da Segurança Social
2 – Enquadramento histórico: as primeiras concepções sobre a natureza jurídica das contribuições para a Segurança Social
3 – Enquadramento jurídico: princípio da equivalência ou princípio da capacidade contributiva
4 – Considerações finais; proposta de definição das contribuições sociais
Capítulo II – Aspectos de Regime e Técnicas Empregues na Legislação Contributiva da Segurança Social; As Novidades Principais do Código Contributivo
1 – Contribuições Sociais e a concretização do princípio da legalidade fiscal
2 – Técnicas empregues na legislação contributiva; apresentação do Código contributivo
Capítulo III – Perspectivas de Evolução Futura no Domínio das Contribuições Sociais
1 – O Alargamento da base de incidência contributiva e a tributação de outros factores para além do trabalho
2 – Dos limites contributivos à adequação do esforço contributivo: a mudança de paradigma
3 – A via da integração do sistema (de cobrança) da segurança social no sistema (de cobrança) fiscal
| ISBN | 9789724043760 |
|---|---|
| Ano | 2010 |
| Número de páginas | 256 |
| Capa | Brochada |
| Editora | Almedina |
| Coleção | Cadernos do IDEFF |
| Categorias |
Livros > Direito > Direito Financeiro e Tributário
Nazaré da Costa Cabral
Professora Associada com Agregação da Faculdade de Direito da Universidade de Lisboa, lecionou ainda em várias universidades portuguesas e estrangeiras, tendo uma forte atividade como investigadora, com diversos livros e artigos publicados, sobretudo nos domínios das Finanças Públicas, União Económica e Monetária e da Segurança Social.
Exerce atualmente as funções de Presidente do Conselho Superior do Conselho das Finanças Públicas. |
Be the first to review “Contribuições para a Segurança Social – Natureza, Aspectos de Regime e de Técnica e Perspectivas de Evolução num Contexto de Incerteza (N.º 12 da Colecção)”
Related products
Direito
Infantil
Auto-Ajuda
Ciências Sociais E Humanas
Ciências Sociais E Humanas
Literatura
Administração E Gestão
Ciências
Ciências Sociais E Humanas
Sociologia do(s) Espaço(s) da Justiça: diálogos interdisciplinares
Ciências Sociais E Humanas
Ciências
Ciências Sociais E Humanas
Ciências Sociais E Humanas
Derrida – Em Nome da Justiça – Do Cosmopolitismo à Alter-Mundialização por Vir
Educação Literária
Reviews
There are no reviews yet.